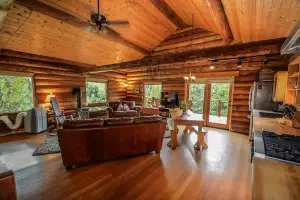
Hypotéka na dřevostavbu: co banka řeší a jak se čerpá
Ano, dřevostavbu lze financovat hypotékou a banky ji běžně poskytují i na stavbu od základů. Liší se však podmínky než u koupě hotového domu: peníze se vyplácejí postupně podle postupu prací a banka chce vidět projekt, rozpočet i stavební povolení. Následující otázky vycházejí z toho, co stavebníci řeší nejčastěji, než se do financování pustí.
Jde o stavbu a čím se liší od koupě hotového domu?
U koupě hotového domu banka vyplatí prodávajícímu celou částku najednou. U stavby poskytne takzvaný úvěr na výstavbu s čerpáním po částech, a to často po předložení faktur, soupisu prací nebo po kontrole technickým dozorem. Zástavou je pozemek a rozestavěná stavba, jejichž hodnotu banka odhaduje.
Odhad se opírá o projektovou dokumentaci a rozpočet. U dřevostavby se někdy setkáte s přísnějším posouzením nebo s dotazem na typ konstrukce a dodavatele, protože ne každý odhadce má s lehkými konstrukcemi stejnou zkušenost. Zeptejte se proto předem, zda banka dřevostavby bez omezení akceptuje.
Pomůže, když přiložíte statický posudek, technický popis skladeb stěn a reference dodavatele. Odhadce tak lépe pochopí, že dřevostavba je plnohodnotná stavba s dlouhou životností, a nebude zbytečně snižovat ocenění.
Jaké dokumenty banka vyžaduje?
Počítejte s žádostí o úvěr, doklady o příjmech, výpisem z katastru a dokumentací k pozemku. Nezbytné je pravomocné stavební povolení nebo ohlášení, projektová dokumentace, položkový rozpočet a smlouva o dílo s dodavatelem. Podle banky se můžete setkat i s požadavkem na stavební deník.
Většinou se zohledňuje i vlastní vklad. Požadovaná výše spoluúčasti a maximální podíl úvěru na hodnotě zástavy se mění podle regulace a politiky banky, proto aktuální podmínky ověřte přímo u více poskytovatelů a u České národní banky, která stanovuje doporučení pro úvěry na bydlení.
Jak probíhá čerpání v etapách?
Čerpání se obvykle váže na dokončené fáze: základová deska, hrubá stavba, střecha, uzavřený objekt, vnitřní práce. Dřevostavba se často staví rychleji, což ale neznamená, že banka uvolní peníze najednou. Každá etapa se dokládá fotografiemi, fakturou nebo kontrolou zástupce banky.
Pozor na platby zálohy dodavateli před zahájením. Pokud jde o prefabrikovaný dům, výrobce může požadovat zálohu už za zakázkovou výrobu stěn. S bankou si předem domluvte, jak takovou platbu doložit, aby se vám čerpání nezastavilo.
Počítejte s tím, že mezi podáním faktury a uvolněním peněz uplyne několik dní. Domluvte s dodavatelem splatnost, která tuto prodlevu respektuje, jinak vám hrozí penále nebo přerušení prací. Banka často posílá peníze přímo dodavateli, nikoli vám, a proto musí faktura obsahovat přesné údaje.
Co když stavba vyjde dráž?
Přečerpání rozpočtu zažívá velká část stavebníků. Hypotéku proto nenavrhujte na doraz. Počítejte s rezervou na vícepráce, zvýšení cen materiálu a vybavení, které se do původního rozpočtu nevešlo.
Nižší jistota nastane, pokud banka nedovolí navýšení úvěru, a vy budete muset doplatit z vlastních prostředků. Zvažte kombinaci hypotéky s menším úvěrem ze stavebního spoření, nebo vyjednejte možnost navýšení již při podpisu. Ke smlouvě patří i otázka, jak se úvěr chová při mimořádné splátce.
Kolik vlastních peněz banka čeká?
Většina bank chce, aby stavebník přinesl část nákladů z vlastních zdrojů. Může jít o hotovost, ale také o hodnotu pozemku, který už vlastníte, pokud na něm stavíte. Pozemek se do zástavy započítává a často tvoří významnou část požadovaného vkladu. Přesná výše podílu se mění podle doporučení České národní banky i podle politiky konkrétní banky, proto ji zjišťujte při každé žádosti znovu.
Zástavou se stane pozemek i rozestavěný dům a banka si ve smlouvě zajistí zástavní právo, které se zapisuje do katastru. Dokud úvěr nesplatíte, nemůžete nemovitost prodat bez jejího souhlasu. Při koupi pozemku na hypotéku zvažte i to, že se jeho hodnota stanoví odhadem a může se lišit od prodejní ceny.
Vlastní práce na stavbě banky někdy uznají jako část vkladu, ale jen v dohodnuté výši a s doložením nákladů na materiál. Domluvte se předem, aby vás při čerpání nepřekvapilo, že se vaše hodiny na stavbě nepočítají.
Splátky, fixace a pojištění
Při čerpání se platí úroky z vyčerpané částky, takže splátky zpočátku rostou. Teprve po dokončení se začíná splácet jistina. Zeptejte se, zda banka umožňuje odklad splácení jistiny po dobu stavby.
Vyberte si délku fixace podle toho, jak snesete změnu splátky. Rozestavěný dům je potřeba pojistit proti požáru, vodě a krádeži materiálu, a banka často vyžaduje pojištění nemovitosti s vinkulací. Můj tip: Doporučila bych vyžádat nabídky alespoň ve třech bankách a porovnat je podle skutečného ročního procenta nákladů, ne podle samotné úrokové sazby.
Časté otázky
Dá se dostat hypotéka bez pozemku ve vlastnictví?
Většinou ne. Banka potřebuje zástavu, takže pozemek musíte vlastnit, nebo ho koupit z téže hypotéky. Existují kombinované produkty na koupi pozemku a stavbu, jejich podmínky ale porovnejte.
Hrají roli typ dřevostavby a dodavatel?
Mohou. Některé banky chtějí doložit dodavatele, jeho zkušenosti nebo záruky. Čím lépe zdokumentovaný projekt a smlouva o dílo, tím snadnější schválení.
Mohu ušetřit vlastní prací?
Ano, banky často uznají vlastní práce jako část vlastního vkladu, ale jen v dohodnuté výši a s doložením materiálu. Rozsah vždy předem projednejte s bankou.
Zdroje
- Česká národní banka
- Ministerstvo pro místní rozvoj ČR
- Česká obchodní inspekce
Publikováno: 27. 01. 2026
Kategorie: Dřevostavby | Stavba a rekonstrukce | Zahrada a exteriér